 Devis simple, rapide et sans engagement
Le coût d’une assurance de prêt immobilier correspond à la somme des cotisations payées pendant la période de remboursement. Si la cotisation est calculée sur le capital initial, son montant mensuel s’obtient en multipliant le capital emprunté par le taux annuel d’assurance et la quotité, puis en divisant le résultat par 12. Sur le capital restant dû, il faut additionner les primes prévues par l’échéancier, car leur montant évolue.
-
Ce qu'il faut retenir :

• Sur le capital initial, la cotisation mensuelle se calcule ainsi : capital emprunté × (taux annuel d’assurance ÷ 100) × quotité ÷ 12.
• Pour 200 000 € assurés à 100 % sur 20 ans au taux indicatif de 0,30 %, la prime constante atteint 50 € par mois et 12 000 € au total.
• Sur le capital restant dû, les cotisations sont généralement dégressives, mais peuvent aussi varier avec l’âge selon le contrat.
• Pour comparer deux offres, consultez le coût en euros sur 8 ans et sur toute la durée du prêt, l’échéancier, le TAEA et les garanties.
Combien coûte une assurance de prêt immobilier ?
Il n’existe pas de tarif unique : le montant dépend du prêt, du profil assuré, des garanties et de la méthode de calcul. Pour donner un repère simple, chaque tranche de 0,10 point de taux annuel représente 4 000 € sur 20 ans pour 200 000 € assurés à 100 %, lorsque les cotisations sont constantes et calculées sur le capital initial.
Le tableau suivant illustre l’effet du montant emprunté avec une hypothèse identique : durée de 20 ans, quotité de 100 % et taux contractuel indicatif de 0,30 % appliqué au capital initial.
| Capital assuré | Cotisation mensuelle | Coût sur 8 ans | Coût sur 20 ans |
|---|---|---|---|
| 100 000 € | 25 € | 2 400 € | 6 000 € |
| 200 000 € | 50 € | 4 800 € | 12 000 € |
| 300 000 € | 75 € | 7 200 € | 18 000 € |
Quelle formule utiliser pour calculer l’assurance emprunteur ?
La formule dépend de l’assiette prévue au contrat : capital emprunté à l’origine ou capital restant à rembourser. La quotité doit toujours être intégrée au calcul lorsqu’elle est inférieure ou supérieure à 100 %.
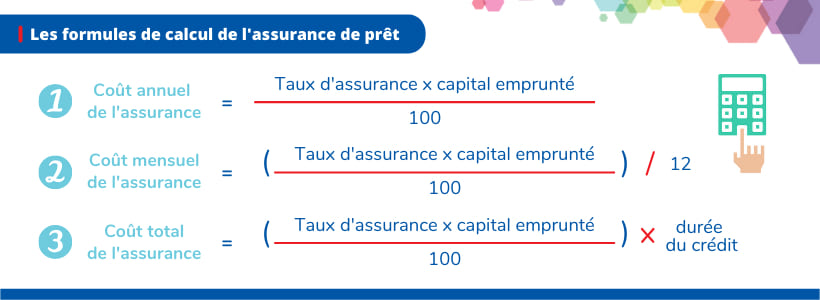
Calcul sur le capital initial :
Lorsque le taux et la prime restent constants, les formules sont les suivantes :
- Cotisation mensuelle = capital initial × (taux annuel ÷ 100) × quotité ÷ 12 ;
- cotisation annuelle = capital initial × (taux annuel ÷ 100) × quotité ;
- coût total = cotisation mensuelle × nombre de mensualités assurées.
La quotité s’exprime elle aussi sous forme décimale dans le calcul : 50 % correspond à 0,50 et 100 % à 1.
Exemple indicatif : un emprunteur assure à 100 % un crédit immobilier de 250 000 € sur 20 ans, avec un taux annuel contractuel de 0,30 % appliqué au capital initial.
- Cotisation mensuelle : 250 000 × 0,30 % ÷ 12 = 62,50 € ;
- cotisation annuelle : 62,50 × 12 = 750 € ;
- coût total sur 20 ans : 62,50 × 240 = 15 000 €.
Ce résultat suppose que le prêt et l’assurance restent en vigueur pendant 240 mois, sans modification du tarif ni remboursement anticipé.
Calcul sur le capital restant dû :
Pour une tarification dégressive, le calcul doit être répété à chaque échéance :
Cotisation du mois = capital restant dû du mois × (taux annuel ÷ 100) × quotité ÷ 12.
Le coût total correspond ensuite à la somme de toutes les cotisations mensuelles. Le capital diminuant au fil des remboursements, la prime baisse en principe, mais son évolution peut être différente si le tarif dépend également de l’âge atteint. Le tableau d’amortissement du prêt et l’échéancier de l’assurance sont donc indispensables pour obtenir un résultat exact.
Peut-on calculer le coût de l’assurance avec le TAEA ?
Non, il ne faut pas multiplier directement le TAEA par le capital emprunté pour calculer une cotisation. Le taux annuel effectif d’assurance est un indicateur normalisé de comparaison, distinct du taux contractuel servant éventuellement à tarifer la prime.
Selon l’article R. 314-11 du Code de la consommation, le TAEA correspond à la différence entre le TAEG du crédit avec l’assurance exigée et le TAEG calculé sans cette assurance. Il repose sur les flux de paiement et leur calendrier : ce n’est donc pas une simple proportion du capital.
Le TAEA permet surtout de mesurer l’incidence annuelle de l’assurance sur le coût du financement. Il doit être comparé entre des propositions établies pour le même prêt, les mêmes quotités et des garanties équivalentes.
Capital initial ou capital restant dû : quelle méthode coûte le moins cher ?
Aucune méthode n’est systématiquement la moins chère : tout dépend du taux appliqué et de l’échéancier complet. Une prime dégressive peut rester plus coûteuse si son taux de départ est nettement supérieur à celui d’une prime constante.
| Mode de calcul | Assiette de la prime | Évolution habituelle | Point à vérifier |
|---|---|---|---|
| Capital initial | Montant emprunté au départ | Souvent constante | Taux et durée assurée |
| Capital restant dû | Somme encore à rembourser | Généralement dégressive | Échéancier mois par mois |
| Capital restant dû avec tarif lié à l’âge | Capital restant dû et âge atteint | Variable, pas toujours linéaire | Coût à la date de sortie envisagée |
Un contrat groupe proposé par une banque n’est pas nécessairement calculé sur le capital initial, pas plus qu’un contrat individuel n’est obligatoirement calculé sur le capital restant dû. La méthode figure dans les conditions contractuelles et dans l’échéancier : elle ne doit pas être déduite du type d’assureur.
Si une revente, un rachat de prêt ou un remboursement anticipé est envisagé avant le terme, comparez aussi les dépenses sur la durée probable de détention. Une offre moins chère sur 20 ou 25 ans peut coûter davantage pendant les premières années.
Quels critères font varier le prix de l’assurance de prêt ?
L’âge, le montant assuré, la durée, la quotité et l’étendue des garanties sont les principaux facteurs de tarification. L’assureur apprécie également les risques propres à chaque personne lorsque la réglementation l’autorise.
Le tarif peut notamment varier selon :
- l’âge à l’adhésion et, pour certains contrats, l’âge atteint pendant le remboursement ;
- l’état de santé et le statut de fumeur, lorsqu’un questionnaire ou des formalités médicales sont permis ;
- la profession, les déplacements et les activités à risque, qui peuvent entraîner une surprime, une exclusion ou un refus de garantie ;
- le capital, la durée et le type de prêt, qui déterminent le montant et la période exposés au risque ;
- les garanties souscrites : décès, perte totale et irréversible d’autonomie (PTIA), invalidité permanente, incapacité temporaire de travail (ITT) ou perte d’emploi ;
- la quotité assurée, c’est-à-dire la part du capital couverte pour chaque emprunteur ;
- les modalités de couverture, comme une indemnisation forfaitaire ou indemnitaire, les franchises, les exclusions et les limites d’âge.
Dans certains cas, aucune information médicale ni aucun examen de santé ne peut être demandé : l’encours cumulé assuré par personne ne doit notamment pas dépasser 200 000 € et le prêt doit se terminer avant son 60e anniversaire.
Comment calculer l’assurance d’un prêt avec deux emprunteurs ?
Pour un couple, additionnez la cotisation correspondant au taux et à la quotité de chaque assuré. Il ne faut pas appliquer un taux moyen sans tenir compte de la répartition de la couverture.
La formule sur capital initial est la suivante :
Cotisation totale mensuelle = [capital × (taux A ÷ 100) × quotité A + capital × (taux B ÷ 100) × quotité B] ÷ 12.
Exemple indicatif : pour 240 000 € empruntés sur 20 ans, le premier emprunteur est tarifé à 0,20 % et le second à 0,35 %.
- Avec une quotité de 50 % chacun, les primes sont de 20 € et 35 €, soit 55 € par mois et 13 200 € sur 20 ans si elles restent constantes.
- Avec une quotité de 100 % chacun, le prêt est couvert à 200 % au total : les primes atteignent 40 € et 70 €, soit 110 € par mois et 26 400 € sur 20 ans.
Une couverture à 100/100 coûte davantage qu’une répartition à 50/50, mais elle protège mieux le foyer : en cas de décès garanti de l’un des assurés, l’assureur peut rembourser la totalité du capital restant dû. La répartition doit respecter le niveau minimal exigé par la banque et rester adaptée aux revenus de chacun.
Où trouver le coût de l’assurance dans une offre ?
La fiche standardisée d’information (FSI) fournit une estimation personnalisée ; le devis accepté et l’échéancier donnent ensuite les montants contractuels. Ces documents évitent de tenter de reconstituer le tarif à partir du seul TAEA.
L’article L. 313-8 du Code de la consommation impose d’exprimer le coût de l’assurance d’un crédit immobilier :
- en TAEA ;
- en euros sur les 8 premières années et sur la durée totale du prêt ;
- en euros par période de paiement, avec l’indication de son ajout éventuel à l’échéance du crédit.
La FSI décrit aussi les garanties, leur étendue et les principales conditions du contrat. Elle doit être remise dès la première simulation chiffrée. La fiche personnalisée fournie par le prêteur précise, quant à elle, les garanties et quotités minimales à respecter pour assurer le financement. Le ministère de l’Économie présente les informations que la banque doit communiquer.
Comment simuler le coût de son assurance emprunteur ?
Une simulation fiable nécessite au minimum le montant du prêt, sa durée, le capital restant dû le cas échéant, la quotité et les informations sur chaque assuré. Pour un crédit déjà en cours, joignez le tableau d’amortissement afin que la nouvelle tarification corresponde exactement au financement restant.
La démarche peut être réalisée en quatre étapes :
- 1. Relever le capital à assurer, la durée restante, le type de prêt et sa date de fin ;
- 2. Définir la quotité et les garanties exigées à partir de la fiche personnalisée de la banque ;
- 3. Obtenir plusieurs offres d’assurance de prêt immobilier établies sur des hypothèses identiques ;
- 4. Comparer le coût en euros, le TAEA, l’échéancier et les conditions de prise en charge avant de choisir.
Le résultat d’un calculateur en ligne reste estimatif tant que l’assureur n’a pas étudié le profil et confirmé les conditions d’adhésion. Seul le devis final permet de connaître les éventuelles surprimes ou exclusions.
Comment réduire le coût de son assurance de prêt immobilier ?
La méthode la plus efficace consiste à mettre en concurrence des contrats présentant un niveau de garantie équivalent. Le tarif doit être étudié avec la qualité de la couverture, car une économie de cotisation perd son intérêt si les exclusions ou les conditions d’indemnisation deviennent inadaptées.
Avant la signature du crédit, une délégation d’assurance peut remplacer le contrat proposé par la banque. En cours de remboursement, la loi Lemoine permet de changer d’assurance de prêt immobilier à tout moment, sans attendre une date anniversaire, à condition que le nouveau contrat respecte l’équivalence des garanties.
Pour une demande complète de substitution, la banque dispose de 10 jours ouvrés pour notifier sa décision. Elle ne peut pas facturer l’étude ou l’avenant, ni relever le taux du prêt en raison du choix d’une assurance externe.
Ne résiliez pas l’ancienne couverture avant l’accord de la banque et la confirmation de la date d’effet du nouveau contrat. Cette coordination évite toute interruption de garantie.
La foire aux questions (FAQ)
L’assurance emprunteur est-elle obligatoire pour un prêt immobilier ?
Non, aucune loi ne la rend obligatoire, mais la banque peut en faire une condition d’octroi du crédit. En pratique, les garanties décès et PTIA sont presque toujours demandées pour financer un achat immobilier.
Un taux d’assurance de 0,30 % est-il avantageux ?
Le taux de 0,30 % ne peut pas être jugé isolément. Il faut connaître son assiette, la quotité, le profil assuré, les garanties et le coût total ; 0,30 % sur le capital initial n’a pas le même résultat qu’un tarif variable sur le capital restant dû.
Les cotisations d’assurance sont-elles incluses dans la mensualité du prêt ?
Elles peuvent être prélevées avec l’échéance du crédit ou séparément par l’assureur. Le document chiffré doit préciser le montant par période et indiquer s’il s’ajoute à la mensualité de remboursement.
Le remboursement anticipé réduit-il le coût de l’assurance ?
Oui, un remboursement total met fin aux cotisations futures après extinction du prêt et du contrat, sous réserve d’en informer les organismes concernés. En cas de remboursement partiel, leur baisse dépend de la méthode de calcul et des conditions du contrat.
Paie-t-on l’assurance pendant un différé de remboursement ?
Oui, l’assurance est généralement due pendant le différé dès lors que le capital est couvert. Son montant et sa date de départ figurent dans l’offre, notamment pour un prêt avec différé total ou partiel.
Le tarif de l’assurance peut-il augmenter pendant le prêt ?
Oui si le contrat prévoit dès l’origine une grille évolutive, par exemple selon l’âge atteint ; sinon, la prime suit les conditions tarifaires acceptées. L’échéancier permet de repérer immédiatement une cotisation constante, dégressive ou variable.
Une simulation en ligne donne-t-elle le coût définitif ?
Non, elle fournit une estimation à partir des informations saisies. Le coût devient définitif une fois le profil étudié, les formalités éventuelles accomplies et le devis ou certificat d’adhésion émis.

LES ENGAGEMENTS ÉDITORIAUX DE SOLUTIS
Comparez les offres d'assurance de prêt et réalisez jusqu'à plusieurs milliers d'euros d'économies !

Votre offre rapide | Une expertise de confiance
D'autres articles pour approfondir