 Devis simple, rapide et sans engagement
Le taux annuel effectif d’assurance (TAEA) mesure l’incidence de l’assurance emprunteur sur le coût d’un crédit. Il correspond à la différence entre le TAEG calculé avec l’assurance proposée et le TAEG calculé sans assurance. Cet indicateur facilite la comparaison des offres, mais il ne permet pas de calculer directement vos cotisations en le multipliant par le capital emprunté.
-
Ce qu'il faut retenir :

• Le TAEA exprime sous forme de taux le coût de l’assurance associée à un crédit immobilier ou à la consommation.
• À titre d’exemple, un TAEG de 4,60 % avec assurance et de 4,00 % sans assurance donne un TAEA de 0,60 %.
• La comparaison des TAEA exige un même financement, une même quotité et des garanties comparables.
• Vérifiez aussi les cotisations en euros, leur évolution et le coût total sur la durée pendant laquelle vous prévoyez de conserver le prêt.
Qu’est-ce que le TAEA d’une assurance emprunteur ?
Le TAEA est un indicateur de coût de l’assurance de prêt, exprimé en pourcentage annuel. Sa méthode de calcul est encadrée par un décret applicable depuis le 1er janvier 2015.
Une assurance de prêt peut prendre en charge tout ou partie du capital restant dû ou des échéances en cas de décès, d’invalidité ou d’incapacité, selon les garanties souscrites. Le TAEA renseigne sur son prix, sans évaluer la qualité de cette couverture.
Pour lire correctement une proposition, distinguez les indicateurs suivants :
| Indicateur | Ce qu’il mesure | Son utilité |
|---|---|---|
| TAEA | L’incidence de l’assurance sur le coût du crédit | Comparer le coût des assurances à conditions identiques |
| TAEG | Le coût global du financement, avec les frais imposés pour obtenir le crédit ou les conditions annoncées | Comparer les offres de prêt |
| Taux de cotisation | Le taux appliqué à une base définie au contrat | Calculer les primes selon les modalités de l’assureur |
Le TAEG comprend notamment les intérêts, les frais de dossier et l’assurance lorsqu’elle conditionne l’obtention du crédit ou les conditions proposées.
Comment calculer le TAEA d’une assurance de prêt ?
La formule est : TAEA = TAEG avec assurance − TAEG sans assurance. Les deux calculs reposent sur le même crédit et les mêmes frais hors assurance.
Pour un prêt immobilier, l’article R314-12 du Code de la consommation impose de considérer l’intégralité de l’assurance proposée dans le premier calcul, puis aucune assurance dans le second. Les garanties dont le coût est intégré doivent être précisées.
Exemple indicatif : si les deux TAEG sont respectivement de 4,60 % et de 4,00 %, le TAEA est de 0,60 %. La soustraction correspond à un écart de 0,60 point de pourcentage.
Le professionnel tient compte des montants versés et de leurs dates de paiement. Le TAEA ne résulte donc pas d’une simple addition entre un taux de cotisation et des frais de dossier.
Comment calculer les mensualités et le coût total de l’assurance ?
Le coût de l’assurance se calcule à partir du taux annuel de cotisation et du capital assuré. Les formules ci-dessous s’appliquent à des cotisations constantes sur le capital initial, avec une quotité de 100 %, hors frais supplémentaires.
Les formules pour calculer le coût de l’assurance de prêt
Pour calculer les montants, utilisez le taux exprimé en pourcentage : saisissez par exemple 0,30 pour un taux de 0,30 %.
- Coût annuel = (taux annuel de cotisation × capital emprunté) ÷ 100.
- Coût mensuel = coût annuel ÷ 12.
- Coût total = coût annuel × durée du crédit en années.
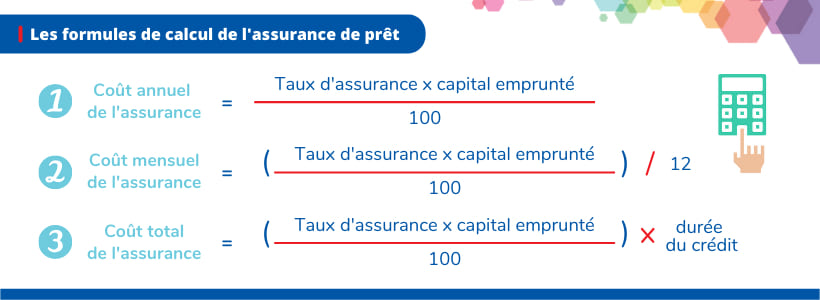
Dans ce visuel, « taux d’assurance » désigne le taux annuel de cotisation, et non le TAEA. La « durée du crédit » doit être exprimée en années. Les éventuels frais non compris dans les cotisations s’ajoutent au coût total.
La quotité correspond à la part du prêt couverte pour un assuré. Si elle est de 50 %, remplacez le capital emprunté dans la formule par la moitié de ce montant : un prêt de 200 000 € correspond alors à un capital assuré de 100 000 €.
Exemple : comparer deux assurances sur 20 ans
Pour un prêt de 200 000 € sur 20 ans, assuré à 100 %, voici deux tarifications fictives à garanties équivalentes, sans frais supplémentaires et avec des cotisations constantes sur le capital initial.
| Indicateur | Contrat A | Contrat B |
|---|---|---|
| Taux annuel de cotisation | 0,30 % | 0,18 % |
| Cotisation mensuelle | 50 € | 30 € |
| Coût sur 240 mensualités | 12 000 € | 7 200 € |
Le contrat B permettrait d’économiser 4 800 € sur 20 ans, soit 20 € par mois, si le prêt et l’assurance sont conservés jusqu’à leur terme. Les taux de 0,30 % et 0,18 % servent ici au calcul des cotisations ; ils doivent être distingués du TAEA.
Lorsque les primes évoluent avec le capital restant dû ou l’âge, additionnez les montants de l’échéancier pour obtenir le coût total. Même une tarification sur le capital initial n’implique pas systématiquement des cotisations constantes.
Où trouver le TAEA sur une offre d’assurance ?
Le TAEA figure notamment dans la fiche standardisée d’information (FSI) et les documents précontractuels chiffrés relatifs à l’assurance d’un crédit immobilier.
L’article L313-8 du Code de la consommation prévoit une présentation du coût sous plusieurs formes : TAEA, montant en euros par période, coût sur les huit premières années et coût sur la durée totale du prêt.
Demandez également l’échéancier des cotisations et vérifiez si leur montant est inclus dans la mensualité annoncée ou s’y ajoute. Une première estimation doit être distinguée du tarif définitif après étude de votre demande.
Quel est un bon TAEA pour une assurance emprunteur ?
Un bon TAEA est un taux compétitif pour votre profil et la couverture recherchée. Il n’existe pas de seuil universel permettant de qualifier toutes les offres de bon marché ou de trop chères.
Le tarif de l’assurance, et donc le TAEA, peut varier selon :
- l’âge et, lorsque son examen est autorisé, l’état de santé ;
- le tabagisme et les risques liés au métier ou aux activités pratiquées ;
- les garanties, la quotité et les limites de couverture ;
- le capital, la durée du financement et le calendrier des cotisations ;
- les conditions tarifaires de l’assureur.
Pour les emprunteurs âgés, les âges de cessation des garanties méritent autant d’attention que le prix. Un taux attractif perd de son intérêt si une protection utile s’arrête avant la fin du prêt.
Comment comparer deux TAEA sans se tromper ?
Comparez les offres sur des caractéristiques de prêt et de couverture identiques, puis confrontez leurs coûts en euros.
Procédez dans cet ordre :
- 1. Fixez le même capital, la même durée et, pour un prêt en cours, la même date de changement ;
- 2. Vérifiez la quotité de chaque emprunteur et les garanties comprises dans le TAEA ;
- 3. Examinez les exclusions, franchises, limites d’âge et modalités d’indemnisation ;
- 4. Comparez le TAEA, le coût total et les cotisations prévues dans le temps ;
- 5. Calculez le coût jusqu’à votre éventuelle date de revente ou de remboursement anticipé.
Si vous envisagez de revendre dans huit ans, le coût sur cette période peut être plus utile que l’économie annoncée sur vingt ans. Le modèle réglementaire de la FSI prévoit justement une information sur les huit premières années.
Une assurance de groupe et une assurance individuelle doivent être examinées avec cette même méthode : aucune catégorie n’est systématiquement la moins chère ou la plus protectrice pour tous les profils.
Comment obtenir un TAEA plus bas ?
La démarche la plus efficace consiste à mettre plusieurs assureurs en concurrence, tout en conservant une protection adaptée et conforme aux exigences de la banque.
Vous pouvez choisir une assurance externe dès la souscription du prêt : c’est la délégation d’assurance. Pour un crédit immobilier relevant du dispositif Lemoine, vous pouvez également changer d’assurance à tout moment, sans frais de résiliation, sous réserve d’un niveau de garanties équivalent.
Transmettez à la banque le nouveau contrat et les pièces nécessaires à la comparaison. Elle dispose de 10 jours ouvrés pour répondre à la demande de substitution ; un refus doit être motivé. Elle ne peut pas facturer l’examen du dossier ni augmenter le taux du prêt en raison de ce changement.
Un courtier en assurance emprunteur peut comparer les propositions de ses partenaires et vous accompagner dans les démarches. Vérifiez les éventuels frais associés à son intervention pour mesurer l’économie nette.
La foire aux questions (FAQ)
Le TAEA est-il un taux mensuel ou annuel ?
Le TAEA est un taux annuel, même lorsque vous payez l’assurance chaque mois. Le diviser par 12 ne permet pas, à lui seul, de connaître votre cotisation mensuelle.
Le TAEA concerne-t-il aussi le crédit à la consommation ?
Oui, le TAEA sert également à présenter le coût d’une assurance associée à un crédit à la consommation. Les règles permettant de changer à tout moment d’assurance immobilière ne s’appliquent toutefois pas automatiquement à ces prêts.
Un TAEA plus faible peut-il aider à respecter le taux d’usure ?
Oui, une assurance obligatoire moins coûteuse peut réduire le TAEG du financement et faciliter le respect du taux d’usure. C’est le TAEG du crédit qui est comparé à ce plafond légal.
Le TAEA le plus bas garantit-il la meilleure assurance ?
Non, un TAEA plus bas indique un coût moindre dans les conditions du calcul, sans garantir une meilleure indemnisation. Vérifiez notamment les exclusions et franchises, ainsi que les quotités, avant de retenir une offre.
LES ENGAGEMENTS ÉDITORIAUX DE SOLUTIS
Comparez les offres d'assurance de prêt et réalisez jusqu'à plusieurs milliers d'euros d'économies !

Votre offre rapide | Une expertise de confiance
D'autres articles pour approfondir